
คำตอบสั้น ๆ
เกษตรกรหลายคนไม่ได้ติดที่ว่า "มีสินเชื่ออะไร" แต่ติดที่ "แล้วฉันควรเลือกอันไหน" เพราะวงเงินต่างกันสิบเท่า ดอกเบี้ยคนละรูปแบบ และระยะชำระต่างกันมาก บทค
คำตอบเร็ว: ถ้าต้องการเงินก้อนเล็กเพื่อหมุนทันที เช่น ซ่อมบ้านหรือเครื่องมือ และซื้อทุนเริ่มรอบผลิตใหม่ ให้ดูสินเชื่อฉุกเฉินก่อน (ดอกเบี้ย 0% นาน 6 เดือนแรก ไม่เกินรายละ 50,000 บาท) ถ้าความเสียหายใหญ่และต้องการวงเงินสูงกับเวลาชำระยาว ให้ดูสินเชื่อฟื้นฟู (ดอกเบี้ย MRR-2 ต่อปี ไม่เกินรายละ 500,000 บาท ชำระภายใน 15 ปี) ทั้งสองตัวเป็นของลูกค้าเกษตรกร ธ.ก.ส. ที่ประสบภัยปีบัญชี 2569/70 และเงื่อนไขอนุมัติรายบุคคลต้องถามสาขา บทความนี้ไม่ใช่คำแนะนำการเงินเฉพาะบุคคล (ข้อมูล ณ 6 ตุลาคม 2569)
เกษตรกรหลายคนไม่ได้ติดที่ว่า "มีสินเชื่ออะไร" แต่ติดที่ "แล้วฉันควรเลือกอันไหน" เพราะวงเงินต่างกันสิบเท่า ดอกเบี้ยคนละรูปแบบ และระยะชำระต่างกันมาก บทความนี้จึงไม่ท่องมาตรการซ้ำ แต่จัดเป็นแผนผังตัดสินใจแบบ "ถ้าเป็นแบบนี้ ให้ทำแบบนี้" แล้วตามด้วยตารางเปรียบเทียบและจุดที่ต้องถามสาขาก่อนเซ็นสัญญา ข้อมูลตัวเลขทั้งหมดมาจากหน้าประกาศมาตรการน้ำท่วมของ ธ.ก.ส. เท่านั้น
ตารางเปรียบเทียบ ฉุกเฉิน กับ ฟื้นฟู ด้านต่อด้าน

| ด้านที่ต้องเทียบ | สินเชื่อฉุกเฉิน | สินเชื่อฟื้นฟู / คุณภาพชีวิต |
|---|---|---|
| วงเงิน | ไม่เกินรายละ 50,000 บาท | ไม่เกินรายละ 500,000 บาท |
| ดอกเบี้ย | 0% นาน 6 เดือนแรก (หลังจากนั้นถามสาขา) | MRR-2 ต่อปี ตามประกาศ ธ.ก.ส. |
| ระยะชำระ | ไม่มีระบุในหน้าประกาศที่อ้างอิง ถามสาขา | ภายใน 15 ปี |
| วัตถุประสงค์ | ใช้จ่ายฉุกเฉินในครัวเรือน ซ่อมบ้าน/เครื่องมือ ทุนการผลิต | ฟื้นฟูและเพื่อคุณภาพชีวิต |
| ผู้ที่เข้าเกณฑ์ | ลูกค้าเกษตรกร ธ.ก.ส. ที่ประสบภัย ปีบัญชี 2569/70 | |
| ช่องทางยื่น | สาขา ธ.ก.ส. ที่เป็นลูกค้า สอบถาม Contact Center 02 555 0555 ตลอด 24 ชม. | |
ตารางนี้บอกความต่างเชิงโครงสร้าง แต่ยังไม่ตอบว่า "แบบไหนเหมาะกับคุณ" ซึ่งขึ้นกับสถานการณ์ของแต่ละบ้าน ดูแผนผังตัดสินใจด้านล่าง
Decision Flow ถ้าเป็นแบบนี้ ให้ทำแบบนี้
คำถามที่ 1 ความเสียหายตอนนี้ต้องใช้เงินกี่ก้อน และก้อนไหนเร่งสุด
- ถ้าเร่งคือก้อนเล็กที่จบได้ในรอบเดียว เช่น ซ่อมเครื่องมือหนึ่งชิ้น ซื้อวัสดุเริ่มรอบผลิต หรือค่าใช้จ่ายครัวเรือนช่วงรอเงินช่วยเหลือ ให้ เอนไปทางสินเชื่อฉุกเฉิน
- ถ้ามีหลายก้อนซ้อนกัน เช่น ซ่อมบ้านหนัก ฟื้นฟูแปลง ซื้อเครื่องมือหลายอย่าง และต้องการเวลาคืนยาว ให้ เอนไปทางสินเชื่อฟื้นฟู
คำถามที่ 2 ยอดที่ต้องใช้จริงเกิน 50,000 บาทหรือไม่
- ถ้ายอดรวมที่จำเป็นอยู่ภายใน 50,000 บาท สินเชื่อฉุกเฉินครอบคลุมได้ และมีช่วงดอกเบี้ย 0% 6 เดือนแรก
- ถ้ายอดเกิน 50,000 บาท สินเชื่อฉุกเฉินตัวเดียวไม่พอ ต้องดูสินเชื่อฟื้นฟู หรือถามสาขาว่าใช้ทั้งสองตัวร่วมกันได้หรือไม่ (ข้อมูลที่อ้างอิงไม่ได้ระบุเรื่องการใช้ร่วมกัน)
คำถามที่ 3 รายได้ที่จะเข้ามาในช่วง 6 เดือนข้างหน้าชัดเจนแค่ไหน
- ถ้ามั่นใจว่ารอบผลิตหน้าจะมีรายได้คืนได้ภายใน 6 เดือนแรก ช่วงดอกเบี้ย 0% ของสินเชื่อฉุกเฉินใช้ประโยชน์ได้เต็ม
- ถ้ารายได้ยังไม่ชัด เช่น ต้องรอฟื้นฟูแปลงนาน หรือเป็นไม้ยืนต้นที่ต้องรอหลายปีกว่าจะให้ผล ให้ถามสาขาเรื่องเงื่อนไขหลังพ้น 6 เดือน เพราะไม่มีข้อมูลอ้างอิง
คำถามที่ 4 ยอมรับภาระดอกเบี้ยระยะยาวแลกกับเวลาชำระได้หรือไม่
- ถ้ายอมรับได้ และต้องการแบ่งชำระยาวเพื่อไม่ให้กระแสเงินสดตึง สินเชื่อฟื้นฟูที่ชำระภายใน 15 ปีมีเวลามากกว่า
- ถ้าไม่อยากผูกพันนาน ควรกู้เท่าที่จำเป็นและเลือกวงเงินที่เล็กที่สุดที่แก้ปัญหาได้
คำถามที่ 5 ใช่ลูกค้าเกษตรกรของ ธ.ก.ส. ที่ประสบภัยหรือไม่
- ถ้าใช่ ทั้งสองตัวเป็นตัวเลือก
- ถ้าไม่แน่ใจสถานะ ให้โทร BAAC Contact Center 02 555 0555 หรือถามสาขาก่อนเตรียมเอกสาร
สถานการณ์ตัวอย่าง 4 แบบ (ตัวอย่างประกอบ ไม่ใช่เคสจริง)
ตัวอย่างด้านล่างเป็นภาพสมมติเพื่ออธิบายวิธีคิด ไม่ได้บอกว่าเคสแบบนี้จะได้รับอนุมัติแน่
| สถานการณ์สมมติ | แนวโน้มที่ควรพิจารณา | เหตุผลเชิงหลักการ |
|---|---|---|
| ต้องการซ่อมเครื่องสูบน้ำและซื้อเมล็ดพันธุ์เริ่มรอบหน้า ยอดไม่มาก | สินเชื่อฉุกเฉิน | ยอดน้อยกว่าเพดาน 50,000 บาท ใช้เป็นเครื่องมือและทุนการผลิตได้ มีช่วง 0% 6 เดือนแรก |
| บ้านเสียหายหนักและต้องปรับปรุงโรงเรือนด้วย ยอดรวมสูง | สินเชื่อฟื้นฟู | ยอดเกินเพดานฉุกเฉิน ต้องการวงเงินสูงและเวลาชำระนาน |
| ต้องการทั้งเงินเร่งด่วนเดือนนี้ และเงินฟื้นฟูระยะยาว | ถามสาขาว่าขอสองตัวพร้อมกันได้หรือไม่ | ข้อมูลอ้างอิงไม่ได้ระบุเรื่องการใช้ร่วมกัน |
| รายได้รอบหน้ายังไม่แน่ใจ และไม่อยากมีหนี้เกินจำเป็น | กู้เฉพาะยอดที่จำเป็นจริง หรือยังไม่กู้ ใช้เงินช่วยเหลือภาครัฐก่อน | การกู้เกินความสามารถชำระเพิ่มความเสี่ยง |
ตัวอย่างคำนวณความสามารถชำระ (ตัวอย่างประกอบ)
สมมติว่าคุณต้องการกู้ 40,000 บาท ตามสูตรพื้นฐานที่ใช้คิดว่าจะไหวไหม ให้ลองหาก่อนว่าต้องคืนเฉลี่ยเดือนละเท่าไหร่ ถ้าตั้งใจคืนให้หมดในช่วงที่ดอกเบี้ยยังเป็น 0% คือภายใน 6 เดือน เท่ากับต้องคืนเฉลี่ย 40,000 ÷ 6 = ประมาณ 6,667 บาทต่อเดือน นี่คือตัวเลขสมมติเพื่อฝึกคิด ไม่ใช่งวดชำระจริง เพราะงวดจริงและวิธีคำนวณขึ้นกับสัญญาที่สาขากำหนด
จากนั้นดูว่าตัวเลขนี้เทียบกับรายได้คงเหลือต่อเดือนของครัวเรือนแล้วเป็นอย่างไร ถ้ารายได้คงเหลือไม่ถึง ให้ลดยอดกู้ลง หรือถามสาขาว่ามีทางเลือกชำระที่ยืดหยุ่นกว่านี้หรือไม่ แทนที่จะกู้เต็มวงเงินเพียงเพราะได้สิทธิ์
ก่อนตัดสินใจ ต้องถามสาขาอะไรบ้าง
การอนุมัติเป็นรายบุคคล ข้อมูลในประกาศเป็นเงื่อนไขกลาง ไม่ใช่การรับรองว่าคุณจะได้ตามวงเงินสูงสุด ควรเตรียมคำถามเหล่านี้ไปถามที่สาขาโดยตรง
- ฉันเข้าเกณฑ์ลูกค้าเกษตรกรที่ประสบภัยปีบัญชี 2569/70 หรือไม่ และต้องมีหลักฐานอะไร
- วงเงินที่อนุมัติได้สำหรับกรณีของฉันคือเท่าไหร่ ไม่จำเป็นต้องเท่ากับเพดาน
- หลังพ้น 6 เดือนแรก สินเชื่อฉุกเฉินคิดดอกเบี้ยอย่างไร และต้องชำระอย่างไร
- MRR-2 ตอนนี้เท่าไหร่ต่อปี และมีโอกาสเปลี่ยนแปลงหรือไม่ (ไม่ระบุตัวเลขในบทความนี้)
- มีค่าธรรมเนียม ค่าประกัน หรือหลักประกันที่ต้องใช้หรือไม่
- กำหนดเวลายื่นคำขอสิ้นสุดเมื่อไหร่ (ข้อมูลวันปิดรับยังไม่ยืนยัน)
- กู้สินเชื่อสองตัวพร้อมกันได้หรือไม่
ข้อผิดพลาดที่พบบ่อยตอนเลือกสินเชื่อ
- เลือกจากตัวเลขดอกเบี้ยอย่างเดียว โดยไม่ดูวงเงิน ระยะชำระ และวัตถุประสงค์ ทำให้ได้สินเชื่อที่ไม่ตรงกับความต้องการจริง
- ลืมว่า 0% มีกำหนดแค่ 6 เดือนแรก จึงวางแผนคืนช้าเกินช่วงนั้นโดยไม่รู้ว่าจะเสียดอกเบี้ยอะไร
- กู้เต็มวงเงินเพราะได้สิทธิ์ ทั้งที่ใช้จริงไม่ถึง
- คิดว่าสินเชื่อ คือเงินช่วยเหลือ ต้องแยกจากเงินช่วยเหลือที่ไม่ต้องคืน เช่น เงินครัวเรือนผ่านแอป "ทางรัฐ"
- ไม่ถามเงื่อนไขอนุมัติรายบุคคล เตรียมใจว่าจะได้เต็มวงเงินแล้วผิดหวัง
- ไม่เก็บหลักฐานความเสียหาย ก่อนเก็บกวาด
นอกจากสินเชื่อ ยังมีสิทธิ์อะไรที่ควรไล่เช็กควบคู่
สินเชื่อ ธ.ก.ส. เป็นเพียงส่วนหนึ่ง ควรเช็กสิทธิ์ที่ไม่ต้องคืนควบคู่ เพื่อลดยอดที่ต้องกู้
- เงินช่วยเหลือครัวเรือนผ่านแอป "ทางรัฐ" ลงทะเบียนตั้งแต่ 2 ตุลาคม 2569 เวลา 08.00 น. ที่อยู่อาศัยประจำน้ำท่วมขังติดต่อกันเกินกว่า 7 วัน หรือท่วมขังไม่เกิน 7 วันแต่ทรัพย์สินเสียหาย ครัวเรือนละ 9,000 บาท ถูกน้ำล้อม หรืออยู่อาคารสูงที่น้ำท่วมไม่ถึงชั้นที่พัก แต่ดำรงชีวิตตามปกติไม่ได้ติดต่อกันเกินกว่า 7 วันขึ้นไป ครัวเรือนละ 5,000 บาท สำหรับอุทกภัยที่เกิดช่วง 15 พฤษภาคม - 30 กันยายน 2569 ได้ 1 ครั้งต่อครัวเรือน ครอบคลุม 65 จังหวัดและกรุงเทพมหานครทั้ง 50 เขต
- ช่วยเหลือด้านพืชตามประกาศกระทรวงเกษตรฯ ต้องขึ้นทะเบียนเกษตรกรก่อนเกิดภัย และยื่นแบบ กษ.01 ที่สำนักงานเกษตรอำเภอ
ถ้าสิทธิ์เหล่านี้ได้รับ จะลดจำนวนเงินที่ต้องกู้ และอาจทำให้เลือกสินเชื่อฉุกเฉินที่วงเงินเล็กกว่าก็เพียงพอ
สรุป
เลือกสินเชื่อฉุกเฉินเมื่อต้องการเงินก้อนเล็กและหมุนเร็ว ภายในเพดาน 50,000 บาท และจะใช้ประโยชน์จากดอกเบี้ย 0% ช่วง 6 เดือนแรก เลือกสินเชื่อฟื้นฟูเมื่อความเสียหายใหญ่ ต้องการวงเงินสูงถึง 500,000 บาท และเวลาชำระภายใน 15 ปี โดยยอมรับดอกเบี้ย MRR-2 ต่อปี ทั้งหมดเป็นข้อมูล ณ 6 ตุลาคม 2569 และอนุมัติเป็นรายบุคคล ให้ถามสาขาก่อนตัดสินใจเสมอ
แหล่งข้อมูลอ้างอิง
- ธนาคารเพื่อการเกษตรและสหกรณ์การเกษตร (baac.or.th/news/baacfloodpolicy2026) — วงเงิน ดอกเบี้ย ระยะชำระ วัตถุประสงค์ และช่องทางยื่นของสินเชื่อทั้งสองตัว
- รัฐบาลไทย (thaigov.go.th/th/news/169722) — เงินช่วยเหลือครัวเรือนผ่านแอป "ทางรัฐ" วันลงทะเบียน และอัตรา
- กรมส่งเสริมการเกษตร (doaenews.doae.go.th/archives/34053) — เงื่อนไขขึ้นทะเบียนเกษตรกรและขั้นตอนยื่นแบบ กษ.01
ข้อมูลราคา ปริมาณการใช้สารเคมี และคำแนะนำทางการเกษตรอาจเปลี่ยนแปลงตามฤดูกาลและนโยบาย โปรดตรวจสอบข้อมูลล่าสุดจากหน่วยงานที่เกี่ยวข้องก่อนตัดสินใจ
เครื่องมือช่วยคำนวณที่เกี่ยวข้อง
อ่านต่อในหัวข้อใกล้เคียง
บทความชุดเดียวกันและเรื่องต่อยอดที่ช่วยให้เห็นภาพครบขึ้น
ไทม์ไลน์ธนาคารที่ดิน ตั้งแต่ตั้ง บจธ. จนถึงยุบเลิก 1 ต.ค. 2569
บจธ. ตั้งปี 2554 เป็นกลไกชั่วคราว ต่ออายุสี่รอบ แล้วถูกยุบเลิกมีผล 1 ต.ค. 2569 บทความนี้เรียงเหตุการณ์ตามปีพร้อมตัวเลขที่แหล่งข่าวรายงานต่างกัน
ธนาคารที่ดิน FAQ รวมคำถามที่คนค้นบ่อย ตั้งแต่ บจธ. คือ ยื่นอย่างไร จนถึงถูกยุบแล้วทำไงต่อ
บจธ. ถูกยุบเลิกมีผล 1 ต.ค. 2569 บทความนี้รวมคำถามที่คนค้นบ่อยตั้งแต่ บจธ. คืออะไร ยื่นอย่างไร จนถึงผู้เช่าเดิมต้องทำอย่างไร แยกสิ่งที่ยืนยันได้จากสิ่งที่ยังไม่ชัด
ทำไมรัฐบาลยุบธนาคารที่ดิน เหตุผลภาครัฐ ข้อคัดค้านของเกษตรกร และข้อเสนอโอนภารกิจ
เหตุผลของรัฐบาล ข้อคัดค้านของเกษตรกร และข้อเสนอโอนภารกิจไป พอช. เรียงตามผู้พูดและวันที่จากแหล่งข่าวที่เปิดอ่านได้ พร้อมระบุสิ่งที่ยังไม่ชัด
สคทช. คืออะไร ทำไมรับช่วงภารกิจธนาคารที่ดิน และเกษตรกรติดต่อเรื่องอะไรได้บ้าง
สคทช. คือหน่วยงานกลางด้านนโยบายที่ดินตามกฎหมายปี 2562 ที่สื่อรายงานว่ากำกับดูแลช่วงเปลี่ยนผ่านหลัง บจธ. ถูกยุบ บทความนี้แยกให้ชัดว่าอะไรยืนยันได้ อะไรยังต้องรอประกาศ
การกระจายการถือครองที่ดินคืออะไร ธนาคารที่ดินเคยแก้ปัญหาที่ดินเกษตรกรได้แค่ไหน
การกระจายการถือครองที่ดินคือการทำให้เกษตรกรเข้าถึงที่ทำกินอย่างเป็นธรรม บทความนี้รวมตัวเลข สศก. ผลงาน บจธ. และท่าทีของแต่ละฝ่ายหลังถูกยุบ
ธนาคารที่ดินต่างจากธนาคารทั่วไปอย่างไร ฝากที่ดินหรือให้เช่าได้จริงไหม
ธนาคารที่ดินเป็นตัวกลางเรื่องที่ดิน ไม่ได้รับฝากเงินแบบธนาคารทั่วไป และ บจธ. ถูกยุบเลิกมีผล 1 ต.ค. 2569 บทความนี้เทียบความต่างและทางเลือกที่เหลือ
สินค้าที่อาจเป็นประโยชน์
หากคุณยังไม่รู้จะเริ่มหาอุปกรณ์หรือปัจจัยการผลิตที่เกี่ยวข้องยังไง สินค้าด้านล่างนี้อาจช่วยให้คุณไม่ต้องเสียเวลาหาใหม่
คู่มือ ยางพารา สอนการปลูก ยาง หนังสือ เกษตร การคัดเลือกพันธุ์ การขยายพันธุ์ การกรีดยาง การแปรรูป การทำยางแผ่น US.Station
ดูรายละเอียด
ต้น อบเชบเทศ หรือ อบเชยลังกา ชำกิ่ง ขนาด50-60เซนฯไม้ยืนต้นไม่ผลัดใบเปลือกต้นตากแห้งบดมีกลิ่นหอมเป็นสมุนไพร
ดูรายละเอียด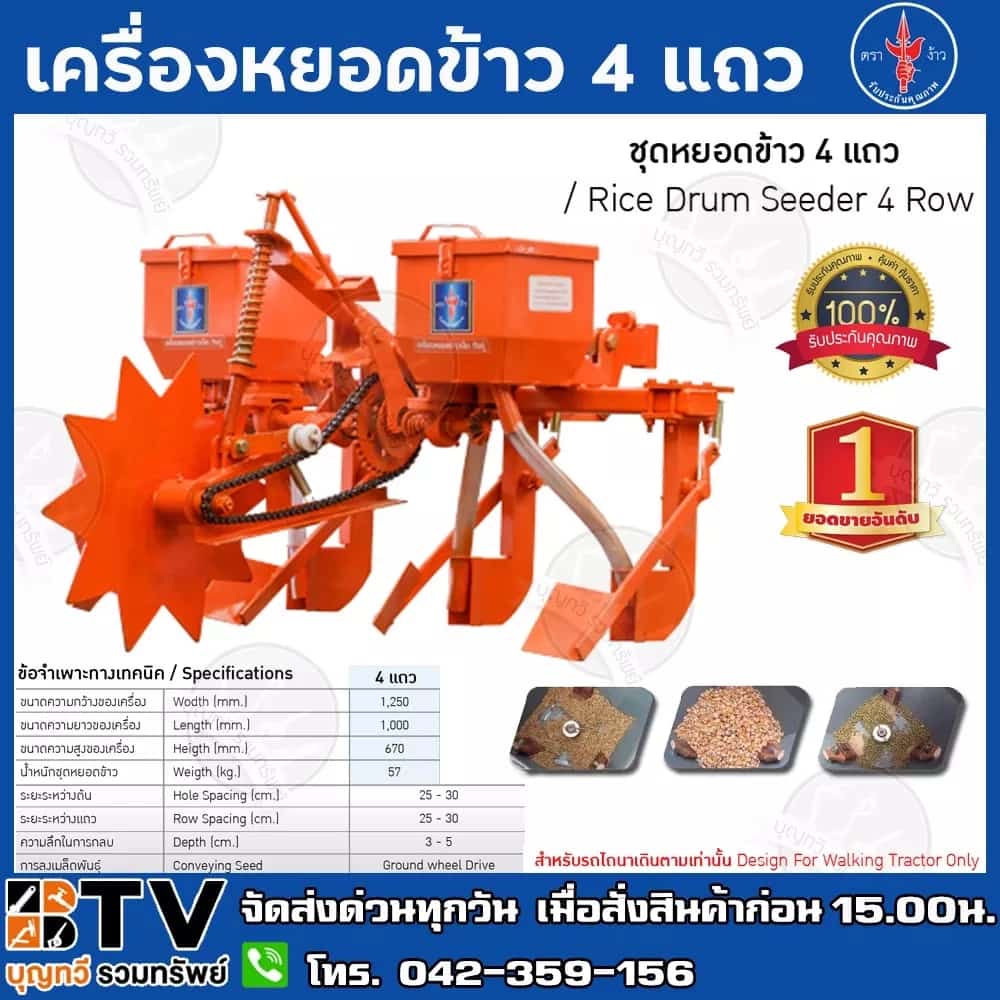
เครื่องหยอดข้าว 4 แถว ตราง้าว เป็นเครื่องที่ใช้สำหรับการปลูกข้าวนาแห้ง หรือ นารอฝน หยอดข้าว หยอดเมล็ด หยอดข้าวโพด
ดูรายละเอียดคำถามที่พบบ่อย
สินเชื่อเกษตรกรน้ำท่วม ธ.ก.ส. เลือกฉุกเฉินหรือฟื้นฟูดี
ขึ้นกับยอดที่ต้องใช้และเวลาชำระที่ต้องการ ยอดไม่มากและต้องการเงินหมุนเร็วให้พิจารณาสินเชื่อฉุกเฉิน (0% นาน 6 เดือนแรก ไม่เกิน 50,000 บาท) ส่วนยอดสูงและต้องการเวลาชำระยาวให้พิจารณาสินเชื่อฟื้นฟู (MRR-2 ต่อปี ไม่เกิน 500,000 บาท ภายใน 15 ปี)
กู้สินเชื่อทั้งสองตัวพร้อมกันได้ไหม
ข้อมูลที่อ้างอิงไม่ได้ระบุเรื่องนี้ ให้ถามสาขาที่คุณเป็นลูกค้า
หลังพ้น 6 เดือนแรก สินเชื่อฉุกเฉินคิดดอกเบี้ยอย่างไร
หน้าประกาศที่อ้างอิงระบุเฉพาะดอกเบี้ย 0% ในช่วง 6 เดือนแรก ส่วนช่วงหลังจากนั้นให้สอบถามสาขาหรือ BAAC Contact Center 02 555 0555
MRR-2 คือเท่าไหร่
ตามประกาศ ธ.ก.ส. ใช้ MRR-2 ต่อปี บทความนี้ไม่ระบุตัวเลขเปอร์เซ็นต์ ให้สอบถามอัตราล่าสุดกับสาขา
ถ้าไม่แน่ใจว่าตัวเองเข้าเกณฑ์ ต้องทำอย่างไร
โทร BAAC Contact Center 02 555 0555 ซึ่งให้บริการตลอด 24 ชม. หรือไปที่สาขา ธ.ก.ส. ที่เป็นลูกค้า พร้อมภาพถ่ายความเสียหาย
บทความนี้ถือเป็นคำแนะนำทางการเงินไหม
ไม่ใช่ เป็นการสรุปมาตรการตามประกาศเพื่อช่วยจัดความคิด การตัดสินใจกู้ขึ้นกับสถานะการเงินของแต่ละครัวเรือน และเงื่อนไขอนุมัติเป็นไปตามที่สาขาพิจารณารายบุคคล